Domain knbo.de kaufen?
Wir ziehen mit dem Projekt
knbo.de um.
Sind Sie am Kauf der Domain
knbo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain knbo.de kaufen?
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
Ähnliche Suchbegriffe für Bilanzielle Abschreibungen
Top-Angebote
Produkte zum Begriff Bilanzielle Abschreibungen:
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland118,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland171,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **

Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Bilanzielle Abschreibungen:
-
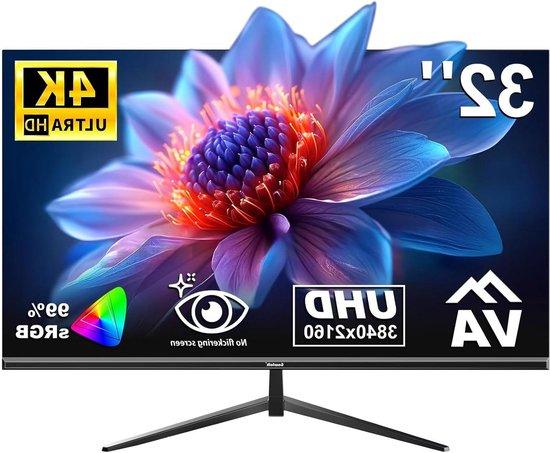
Computerbildschirm - 4K-Display - Visuelle Inhalte - Randloses Design - 32 Zoll - SchwarzErleben Sie atemberaubende Details mit diesem 81 cm (32 Zoll) 4K UHD-Display. Mit einer Auflösung, die viermal höher ist als Full HD, und 16,7 Millionen Farben, werden Filme, Spiele und Ihre Lieblingsinhalte mit unvergleichlicher Klarheit und Präzision zum Leben erweckt. Die 100% sRGB-Farbabdeckung sorgt für lebendige und realistische Bilder, was ein spektakuläres visuelles Erlebnis ermöglicht. Dieses Display ist ideal für Arbeit und Unterhaltung. Dank des VA-Panels genießen Sie einen weiten Betrachtungswinkel von 178 Grad ohne Farbverzerrung, perfekt für gemeinsames Fernsehen. Das ultradünne, randlose Design sorgt für ein elegantes, modernes Aussehen und spart wertvollen Platz auf Ihrem Schreibtisch. Die VESA-Montagemöglichkeit bietet Flexibilität für die Wandmontage, wodurch Ihr Arbeitsplatz organisiert bleibt. Genießen Sie komfortables Sehen, auch bei langen Sitzungen, dank der augenschonenden Technologie, die Flimmern eliminiert und schädliches blaues Licht filtert. Mit vielseitige563,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland118,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland171,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
-
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Ähnliche Suchbegriffe für Bilanzielle Abschreibungen
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balkau, Leon: Cloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-RichtlinieCloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-Richtlinie , Cloud-Computing-Verträge bereiten bei der Rechtsanwendung Probleme. Leon Balkau zeigt auf, wie die Digitale-Inhalte-Richtlinie dem entgegengewirkt hat und an welchen Stellen weiterhin Unsicherheiten bestehen werden. Er hinterfragt, ob die Richtlinie ein geeignetes Leistungsstörungsrecht enthält und hinsichtlich des unternehmerischen Verkehrs verallgemeinerungsfähig ist. Dafür sind Kriterien aufzustellen und diese entsprechend zu subsumieren. Daran knüpft er die Frage an, weshalb der deutsche Gesetzgeber die Europäisierung des Privatrechts bei der Umsetzung beendete. Ein europarechtlicher Exkurs stellt klar, dass dies nicht auf unionaler Ebene passieren konnte, sodass sich der Fokus auf die deutsche Umsetzungsstrategie konzentriert. Cloud computing contracts cause problems in the application of law. Leon Balkau shows how the Digital Content Directive has counteracted this and where uncertainties will continue to exist. He questions whether the directive contains a suitable law on performance disputes and is nevertheless generalizable with regard to business transactions. Criteria must be established for this and these must be subsumed accordingly. He raises the question of why the German legislator ended the Europeanization of private law during implementation. An excursus on European law makes it clear that this could not happen at Union level, so that the focus is on the German implementation strategy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250414, Titel der Reihe: Schriften zum Internationalen Privatrecht und zur Rechtsvergleichung#Band 057#, Autoren: Balkau, Leon, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 310, Keyword: Bürgerliches Recht; Cloud-Computing; Cloud-Computing, Digitale-Inhalte-Richtlinie, Umsetzungsstrategie, Unternehmerverkehr, Europäisches Privatrecht; Digitale-Inhalte-Richtlinie; Europäische Union; Europäisches Privatrecht; IT-Recht; Kautelarpraxis; Privatrecht; Rechtswissenschaft; Umsetzungsstrategie; Unternehmerverkehr; Vertragspraxis, Fachschema: International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 160, Höhe: 22, Gewicht: 567, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.